Internationales Zinsgefüge unter Stress
Aufgrund der Tatsache, dass passive Investmentfonds, insbesondere ETF, ihre aktiven Geschwister in den USA mittlerweile überrundet haben (Kuchengrafik) wird zunehmend vor den Risiken des ETF-Booms gewarnt.
In einem aktuellen Arbeitspapier¹ wird sogar die These aufgestellt, dass passive Indexfonds ab einem bestimmten Marktanteil für heftige Marktturbulenzen und im Extremfall sogar für den Zusammenbruch der Aktienmärkte sorgen könnten. Die vermeintliche Logik dahinter: Aktienmärkte werden in regelmäßigen Abständen von Übertreibungen und irrationalen Ausschlägen heimgesucht. Passive ETF-Anleger und -Anlegerinnen verstärken diese Übertreibungen, wohingegen die Manager aktiver Fonds erkennen, dass es sich um irrationale Übertreibungen handelt, sich entsprechend dagegen positionieren und auf diese Weise eine Rückkehr der Kurse zu ihren fundamental gerechtfertigten Niveaus bewirken. Genau dieser marktstabilisierende Korrekturmechanismus werde aber ausgehebelt, wenn passive Anlagen überhandnehmen und aktive Fonds immer mehr ins Abseits gedrängt werden.
Geopolitische Konflikte, anziehende Ölpreise und Inflationsraten, ausufernde US-Schulden und steigende Anleiherenditen dominieren derzeit die Märkte.
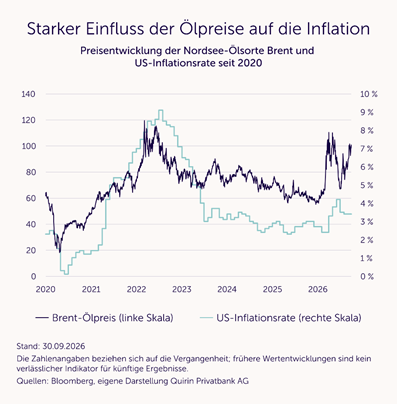
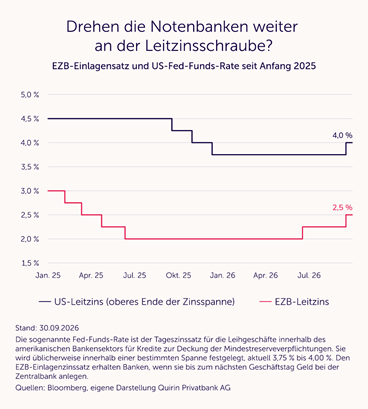
Neben den Aktienmärkten reagieren auch die Anleihemärkte zunehmend nervös und verunsichert auf diese kritische Gemengelage. Vor allem angesichts steigender Inflationsgefahren stellt sich die Frage, wie stark die Notenbanken noch an der Zinsschraube drehen und wie sich die gestiegenen Inflationserwartungen am langen Ende des Zinsgefüges niederschlagen werden.
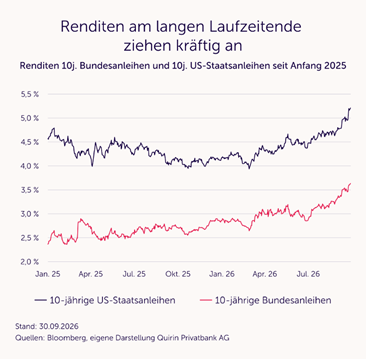
Zuletzt stieg die stark beachtete Rendite der 10-jährigen US-Staatsanleihe auf über 5 % – so hoch wie seit 20 Jahren nicht mehr! – und die der 10-jährigen Bundesanleihe auf über 3½ %.
Als wäre dieses ohnehin fragile Umfeld – geprägt von den Spannungen im Nahen Osten, steigenden Ölpreisen und wieder zunehmenden Inflationsraten – nicht schon herausfordernd genug, sorgen die auf mittlerweile rund 40 Billionen US-Dollar (40 mit zwölf Nullen) angewachsenen amerikanischen Staatsschulden für wachsende Zweifel an der langfristigen Tragfähigkeit der US-Staatsfinanzen. Auf diesen riesigen und schnell wachsenden Schuldenberg entfallen inzwischen Zinszahlungen von rund 3 Milliarden US-Dollar – pro Tag!
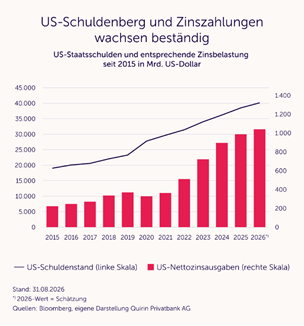
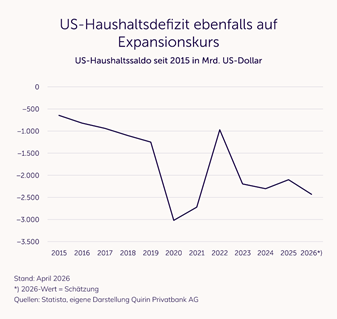
Doch auch in Europa haben sich an der Zinsfront – gewissermaßen unterhalb des Radars der allgemeinen Aufmerksamkeit – einige gravierende Verschiebungen ergeben. Frankreich, das über Jahre hinweg neben Finnland, Belgien und Deutschland zum sogenannten harten Kern der Europäischen Währungsunion zählte, ist mittlerweile an deren Rand gerückt: die Renditen der zehnjährigen französischen Staatsanleihen sind mit fast 5 % die höchsten in Europa – noch höher als in Italien, Griechenland und Portugal, Länder, welche in Europa traditionell die Zinsführerschaft innehatten. Der Preis für eine Versicherung gegen den Ausfall französischer Staatsanleihen (der sogenannte „Credit-Default-Swap-Spread“) hat sich innerhalb eines Monats sogar mehr als verdoppelt. Er steht mittlerweile bei 0,8 % pro Jahr, was sich in eine vom Markt eingepreiste jährliche Wahrscheinlichkeit des Ausfalls französische Staatsschulden von 1,3 % umrechnet. Der Renditeüberhang französischer gegenüber deutschen Anleihen beträgt fast 150 Basispunkte (1,5 Prozentpunkte), nachdem er im Minimum der Jahre 2005/2006 lediglich 15 Basispunkte betragen hatte.
All diese Konstellationen tragen das Risiko größerer Verwerfungen an den internationalen Anleihemärkten in sich, mit der Aussicht auf womöglich sogar kräftig weiter steigende Zinsen. Doch wie immer bei solchen Szenarien gilt: Es kann alles auch ganz anders kommen. Schon morgen kann es einen Deal zwischen dem amerikanischen Präsidenten und den iranischen Mullahs geben, sich die Situation völlig entspannen und die Renditen entgegen allen Befürchtungen wieder um 100 Basispunkte nachgeben. Wir wissen es einfach nicht – und niemand kann es wissen!
Fest steht allerdings: Das internationale Zinsumfeld ist heute deutlich attraktiver als noch vor wenigen Monaten, insbesondere in der Eurozone. Für risikobewusste Investoren bieten sich daher vor allem bei europäischen Staatsanleihen günstige Kaufgelegenheiten.
Newsletter vom 13. Oktober 2026
Prof. Dr. Stefan May – Leiter Anlagemanagement
Quirin Privatbank AG
Zum Newsletter anmelden